Косвенные расходы в 1С:ERP: статьи расходов, базы и правила распределения
17.08.2026
Эксперты Визард

 Эксперты Визард


Содержание статьи
Косвенные расходы — это затраты, которые нельзя напрямую отнести на конкретную продукцию, заказ или услугу в момент их возникновения. К таким расходам обычно относятся аренда, административные затраты, связь, реклама, коммунальные услуги и другие расходы, обеспечивающие деятельность компании в целом.
В 1С:ERP учет таких затрат, как правило, ведется через механизм постатейных расходов. Расходы фиксируются по статьям с заданной аналитикой, правилами распределения и направлениями списания. Это позволяет не просто регистрировать косвенные расходы, а системно управлять ими: распределять их на себестоимость объектов учета или относить на финансовый результат по установленным правилам.
В 1С:ERP постатейные расходы распределяются по определенным сценариям: на себестоимость товаров, себестоимость продаж, производственные затраты, финансовый результат, расходы будущих периодов и другие объекты. Для каждого варианта применяется собственная логика распределения.
Поэтому управление косвенными расходами начинается не с выбора одной универсальной базы. Сначала необходимо определить, где возникает затрата, какой объект ее потребляет и какой показатель лучше всего отражает это потребление.
Косвенные расходы — это затраты, которые невозможно или экономически нецелесообразно напрямую отнести к конкретной единице продукции, заказу или другому объекту учета.
Например, предприятие может непосредственно связать стоимость сырья с конкретным выпуском. Но расходы на содержание производственного оборудования, ремонт цеха или обслуживание общей инфраструктуры относятся сразу к нескольким объектам. Такие расходы сначала накапливаются по соответствующим статьям, а затем распределяются между объектами учета по заданному правилу.
К косвенным затратам в зависимости от деятельности компании могут относиться:
| Группа расходов | Примеры |
|---|---|
| Общепроизводственные | Содержание оборудования, ремонт, электроэнергия, обслуживание производственных площадей |
| Общехозяйственные | Аренда офиса, связь, ИТ, охрана, административные расходы |
| Складские | Хранение, обработка, внутренняя логистика |
| Коммерческие | Продвижение, содержание отдела продаж, доставка покупателям |
При этом один и тот же расход в разных компаниях может учитываться по-разному. Например, электроэнергию можно отнести напрямую, если ее потребление фиксируется отдельным счетчиком для конкретного оборудования. Если же электроэнергия учитывается по всему производственному участку, потребуется ее последующее распределение.
При настройке косвенных расходов в 1С:ERP важно исходить не только из названия затраты, но и из возможности связать ее с конкретным объектом.
Для учета постатейных расходов в 1С:ERP используется единый механизм статей расходов. В зависимости от выбранного варианта распределения затрата может направляться на себестоимость товаров, себестоимость продаж, производственную себестоимость, финансовый результат и другие объекты.
Упрощенно логику можно представить так:
Расход → статья расходов → аналитика → вариант распределения → правило → база распределения → объект учета.
Например:
Услуги ремонта оборудования → статья «Ремонт оборудования» → производственное подразделение → себестоимость производства → правило распределения → показатель производственной нагрузки → продукция.
Таким образом, статья расходов в 1С:ERP — это не просто название затрат. Ее настройки определяют дальнейшую судьбу суммы в системе.
Справочник «Статьи расходов» является одним из основных элементов модели затрат.
При настройке статьи необходимо определить как минимум:
Для разных вариантов распределения постатейных расходов предусмотрен собственный порядок работы. Например, расходы могут распределяться на себестоимость товаров, продаж, производства, финансовый результат или расходы будущих периодов.
Поэтому создавать статью «Прочие расходы» для затрат с разной экономической логикой не рекомендуется. Если одна часть суммы должна распределяться по количеству, а другая — по себестоимости, их лучше разделить на разные статьи.
Обратная ситуация тоже создает проблемы. Если в справочнике появляются десятки статей, которые фактически распределяются одинаково, пользователям становится сложнее выбирать правильную аналитику, а финансовой службе — контролировать данные.
Оптимальная модель должна отвечать на простой вопрос: «Нужна ли отдельная статья для того, чтобы по-разному учитывать, анализировать или распределять эту группу расходов?» Если нет — возможно, справочник можно упростить.
В актуальном механизме 1С:ERP применяются различные варианты распределения постатейных расходов. В частности, затраты могут направляться:
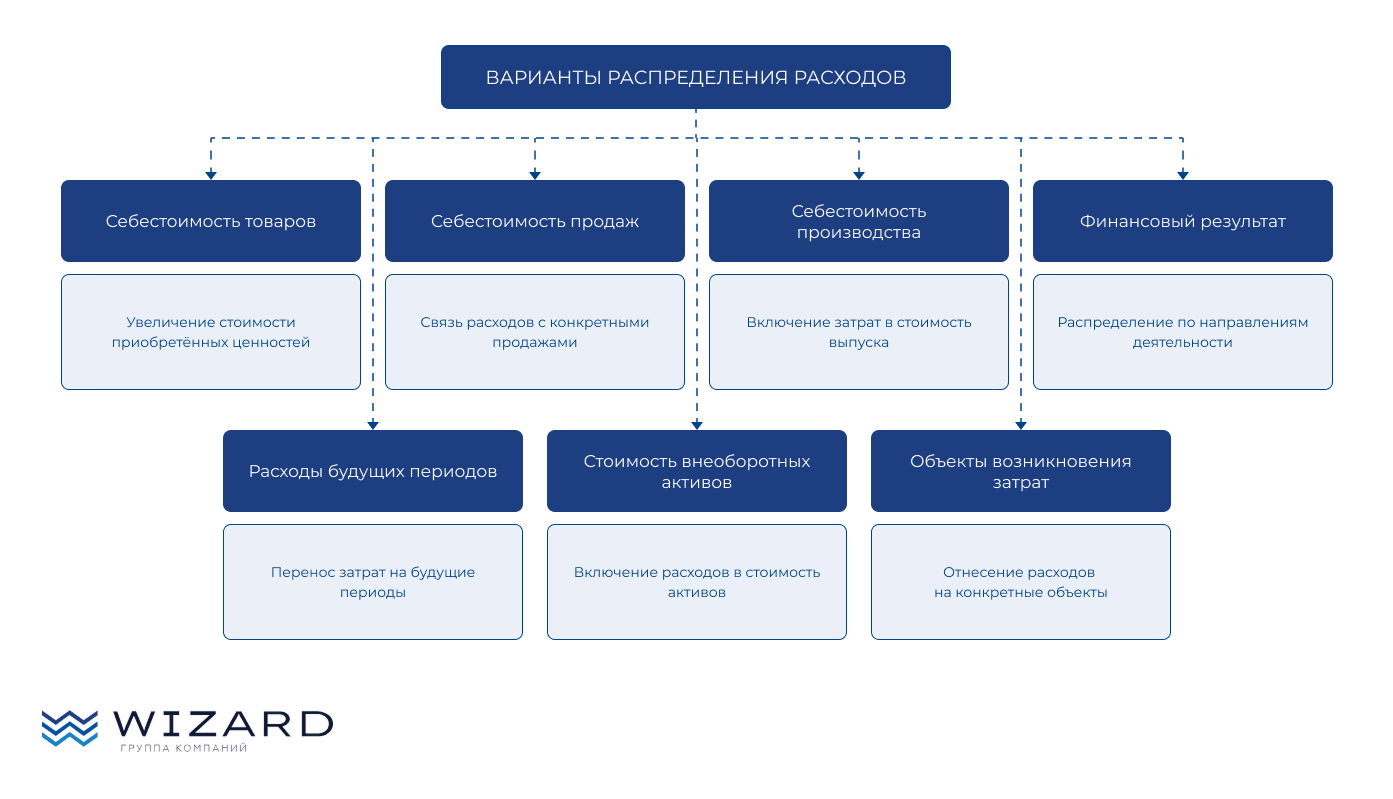
У каждого варианта своя собственная логика расчета. Это важно учитывать при настройке правил распределения расходов в 1С:ERP. Нельзя рассматривать все косвенные затраты как одну группу с одинаковым алгоритмом.
Дополнительные расходы могут увеличивать стоимость приобретенных материальных ценностей. Для такого сценария в 1С:ERP предусмотрены базы, связанные с:
Распределение выполняется автоматически в рамках закрытия месяца. Например, транспортные расходы при закупке крупногабаритной продукции логичнее распределять с учетом объема или веса, если именно эти характеристики определяют стоимость перевозки.
Этот вариант используется, когда расходы необходимо связать с конкретными продажами. В 1С:ERP для него доступны, в частности, базы:
Система выполняет такое распределение в рамках процедуры «Закрытие месяца».
Производственные косвенные расходы могут включаться в себестоимость выпускаемой продукции по настроенному правилу. Здесь особенно важно правильно определить:
В правилах можно задавать условия, определяющие, какие подразделения и объекты участвуют в распределении.
Часть общехозяйственных расходов не включается непосредственно в производственную себестоимость. Для таких затрат может использоваться распределение на финансовый результат по направлениям деятельности. В 1С:ERP для этого предусмотрены, в частности, базы по выручке от продаж и себестоимости продаж.
База распределения расходов — показатель, который определяет, в какой пропорции сумма затрат будет разделена между объектами учета.
Например, если база — количество, то объекты с большим количеством продукции получат большую долю расхода.
Если база — вес, большая часть затрат попадет на более тяжелую продукцию.
Если база — себестоимость, распределение будет зависеть от стоимости соответствующих объектов.
В 1С:ERP база выбирается в зависимости от сценария учета и настроенного правила. Для отдельных вариантов распределения доступны заранее определенные показатели.
Примеры выбора базы:
| Вид расхода | Возможная база |
|---|---|
| Транспортировка | Вес, объем, количество |
| Складская обработка | Количество, вес, объем |
| Расходы, связанные со стоимостью товаров | Стоимость или себестоимость |
| Производственные накладные расходы | Производственная нагрузка, выпуск, показатели, заданные правилом |
| Общехозяйственные расходы по направлениям | Выручка или себестоимость продаж |
Самая частая ошибка — выбирать базу только потому, что ее проще получить из системы.
Экономически обоснованная база должна отвечать на вопрос: «Какой показатель лучше всего показывает потребление ресурса объектом?»
Предположим, компания производит два изделия:
Изделие, А выпускается в большом количестве, но проходит одну технологическую операцию.
Изделие Б производится небольшими партиями, однако требует длительной обработки на оборудовании и большего количества операций.
Если распределить общепроизводственные расходы только по количеству выпуска, большая часть затрат попадет на изделие А. Но фактическая нагрузка на оборудование может быть выше у изделия Б.
В результате:
Поэтому для производственных затрат может потребоваться более содержательный показатель, связанный с технологией производства.
Допустим, компания распределяет все косвенные расходы пропорционально выручке. Система выполнит расчет без ошибок. Но разные расходы возникают по разным причинам:
Использование одной базы для всех этих затрат делает расчет удобным, но необязательно точным. Поэтому в хорошей модели учета несколько правил распределения — это не усложнение ради усложнения, а способ приблизить управленческую себестоимость к реальным процессам.
Эти понятия часто смешивают, база распределения отвечает на вопрос: «По какому показателю распределять сумму?»
Правило распределения определяет более широкий алгоритм: какие объекты участвуют в распределении, при каких условиях и каким образом формируется база.
В 1С:ERP правила распределения могут включать условия отбора подразделений и объектов, а также настройки базы распределения.
Например, расходы ремонтного подразделения могут распределяться не по всей продукции предприятия, а только по изделиям тех производственных участков, которые обслуживает ремонтная служба. Такой подход позволяет связать расчет с реальной организацией бизнеса.

Одна из типичных задач пользователей — понять, почему в 1С:ERP расходы не распределились при закрытии месяца. Причина может находиться на разных уровнях:
Поэтому при диагностике нужно идти от исходного документа к результату, а не начинать с повторного запуска закрытия месяца.
Даже если закрытие месяца прошло без ошибок, это еще не означает, что распределение косвенных расходов в 1С:ERP выполнено экономически корректно.
Проверьте:
Последний пункт особенно важен, если сумма распределилась полностью, но прибыльность продукта резко изменилась без очевидной причины, необходимо анализировать не только техническую настройку, но и саму базу.
Распределение не обязательно изменяет общую сумму расходов компании. Меняется то, между какими объектами эта сумма распределена.
Например, предприятие накопило 1 млн рублей общепроизводственных расходов.
При одном правиле:
При другом:
Общая сумма остается 1 млн рублей.
Но изменяются:
Поэтому ошибки в распределении косвенных расходов особенно опасны для управленческой аналитики.
Настройки статей расходов и правил распределения в 1С:ERP нельзя считать неизменными.
Методику стоит пересматривать при:
Например, распределение производственных расходов по количеству выпуска может быть приемлемым для однородной продукции. Но после появления сложных изделий, которые значительно отличаются по трудоемкости и загрузке оборудования, прежняя база перестает отражать экономику производства.
Для устойчивой работы системы желательно закрепить ответственность:
| Задача | Ответственный |
|---|---|
| Методика учета затрат | Финансовая служба/методолог |
| Статьи расходов | Методолог/финансовая служба |
| Заполнение первичных документов | Пользователи |
| Показатели распределения | Ответственные подразделения |
| Настройка правил в 1С:ERP | Специалист 1С |
| Контроль закрытия месяца | Бухгалтерия/финансовая служба |
| Анализ себестоимости | Экономист/финансовый директор |
Косвенные расходы в 1С:ERP требуют не только технической настройки, но и понятной методики учета.
Чтобы себестоимость формировалась корректно, необходимо последовательно определить:
какие расходы распределяем → где они возникают → какая статья используется → куда должен попасть расход → между какими объектами его распределять → какая база отражает потребление ресурса → какое правило использовать.
Главное — не искать универсальную базу для всех затрат. Если складские расходы зависят от объема, производственные — от загрузки оборудования, а расходы по направлениям — от финансовых показателей, логика распределения должна это учитывать.
При этом 1С:ERP может автоматически выполнять сложные расчеты, но автоматизация работает только в рамках заданной методики и исходных данных. Поэтому при проблемах с себестоимостью или закрытием месяца необходимо проверять не только регламентные операции, но и саму модель распределения.
Эксперты Визард помогают настроить учет затрат в 1С:ERP под реальные процессы компании: анализируют статьи расходов, проверяют правила и базы распределения, выявляют причины ошибок при закрытии месяца и помогают привести расчет себестоимости к понятной методике.
__________________________________________________________
Оставьте заявку на консультацию — специалисты Визард разберут текущие настройки 1С:ERP и покажут, какие изменения помогут корректнее распределять косвенные расходы и получать более прозрачную управленческую отчетность.